

Usina Presidente Vargas registra crescimento de 15,1% na fabricação de laminados planos e maior produção de placas do ano; importações avançam em setembro e grupo acumula prejuízo de R$ 1,25 bilhão

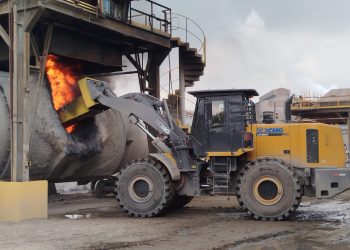
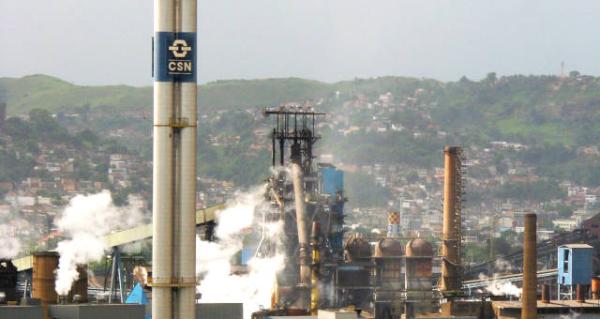
Volta Redonda — A Usina Presidente Vargas (UPV), principal unidade industrial da Companhia Siderúrgica Nacional (CSN), encerrou o terceiro trimestre de 2026 com aumento da produção de aço e recuperação de sua capacidade operacional. Entre julho e setembro, a fabricação de placas atingiu 776 mil toneladas, o maior volume do ano, enquanto a produção de laminados planos cresceu 15,1% em relação ao mesmo período de 2025. O desempenho positivo da unidade de Volta Redonda ocorreu apesar da concorrência do aço importado e em um trimestre no qual o grupo registrou prejuízo líquido de R$ 1,25 bilhão.
Os dados constam do balanço financeiro divulgado pela companhia na quinta-feira (12). Na comparação com o segundo trimestre, a produção de placas avançou 4,7%, enquanto o crescimento anual chegou a 6,9%. Já a fabricação de laminados planos alcançou 850 mil toneladas, alta de 7,9% sobre os três meses anteriores.
O avanço está associado à maior eficiência operacional da UPV e à recuperação de equipamentos. Em setembro, a CSN normalizou o funcionamento de uma linha de decapagem que operava parcialmente desde os problemas registrados no final de 2024.
O aumento da atividade industrial contribuiu para o crescimento da receita da siderurgia, que somou R$ 5,75 bilhões no terceiro trimestre, resultado 8,6% superior ao registrado um ano antes. As vendas totais alcançaram 1,13 milhão de toneladas, crescimento anual de 6,9%.
No mercado brasileiro, a CSN comercializou 826 mil toneladas de aço, volume 5,8% superior ao do terceiro trimestre de 2025. O preço médio de venda ficou em R$ 4.965 por tonelada, alta de apenas 1,3% em um ano, demonstrando a dificuldade de repassar aumentos ao mercado.
Um dos principais obstáculos continua sendo a concorrência internacional. Apesar da redução de 15,4% nas importações brasileiras de aço no acumulado dos nove primeiros meses de 2026, setembro registrou crescimento de 34,6% em relação ao mesmo mês do ano passado.
A entrada de produtos estrangeiros limita os reajustes praticados pelas siderúrgicas nacionais e pressiona a rentabilidade do setor. O cenário ocorre mesmo com a recuperação da produção na UPV e o crescimento das vendas domésticas.
O EBITDA ajustado da siderurgia, indicador que mede a geração operacional de resultados, alcançou R$ 576,1 milhões, com margem de 10%. A receita do segmento cresceu na comparação anual, mas a rentabilidade permaneceu pressionada pela concorrência do aço importado, pelos custos industriais e pela redução das vendas externas em relação ao segundo trimestre.
No mercado internacional, a CSN comercializou 305 mil toneladas, queda de 14,7% na comparação trimestral, atribuída principalmente à menor atividade comercial durante o verão europeu.
Enquanto a siderurgia apresentou recuperação produtiva, o resultado consolidado da companhia foi afetado principalmente pela mineração. O EBITDA ajustado do grupo caiu 43,5% em relação ao terceiro trimestre de 2025, para R$ 1,88 bilhão, e a receita líquida consolidada recuou 11,1%, totalizando R$ 10,49 bilhões.
A CSN também encerrou setembro com dívida líquida de R$ 44,92 bilhões e alavancagem financeira de 4,23 vezes o EBITDA acumulado em 12 meses, ampliando a pressão sobre sua estrutura de capital.
O balanço revela, portanto, dois movimentos distintos: de um lado, a recuperação da produção siderúrgica em Volta Redonda, com maior eficiência e crescimento das vendas; de outro, a deterioração dos resultados financeiros consolidados, que mantém a companhia diante do desafio de reduzir o endividamento e recuperar suas margens operacionais.